هل فاتك الموعد النهائي لضريبة الشركات في 30 سبتمبر 2026؟ إليك ما يجب فعله الآن
هل فاتك موعد 30 سبتمبر 2026 لضريبة الشركات؟ غرامتان تسريان الآن: 500 درهم شهريًا ترتفع إلى 1,000 درهم، و14% سنويًا على الضريبة غير المسددة. ما الذي تقدّمه وتدفعه وتعترض عليه.
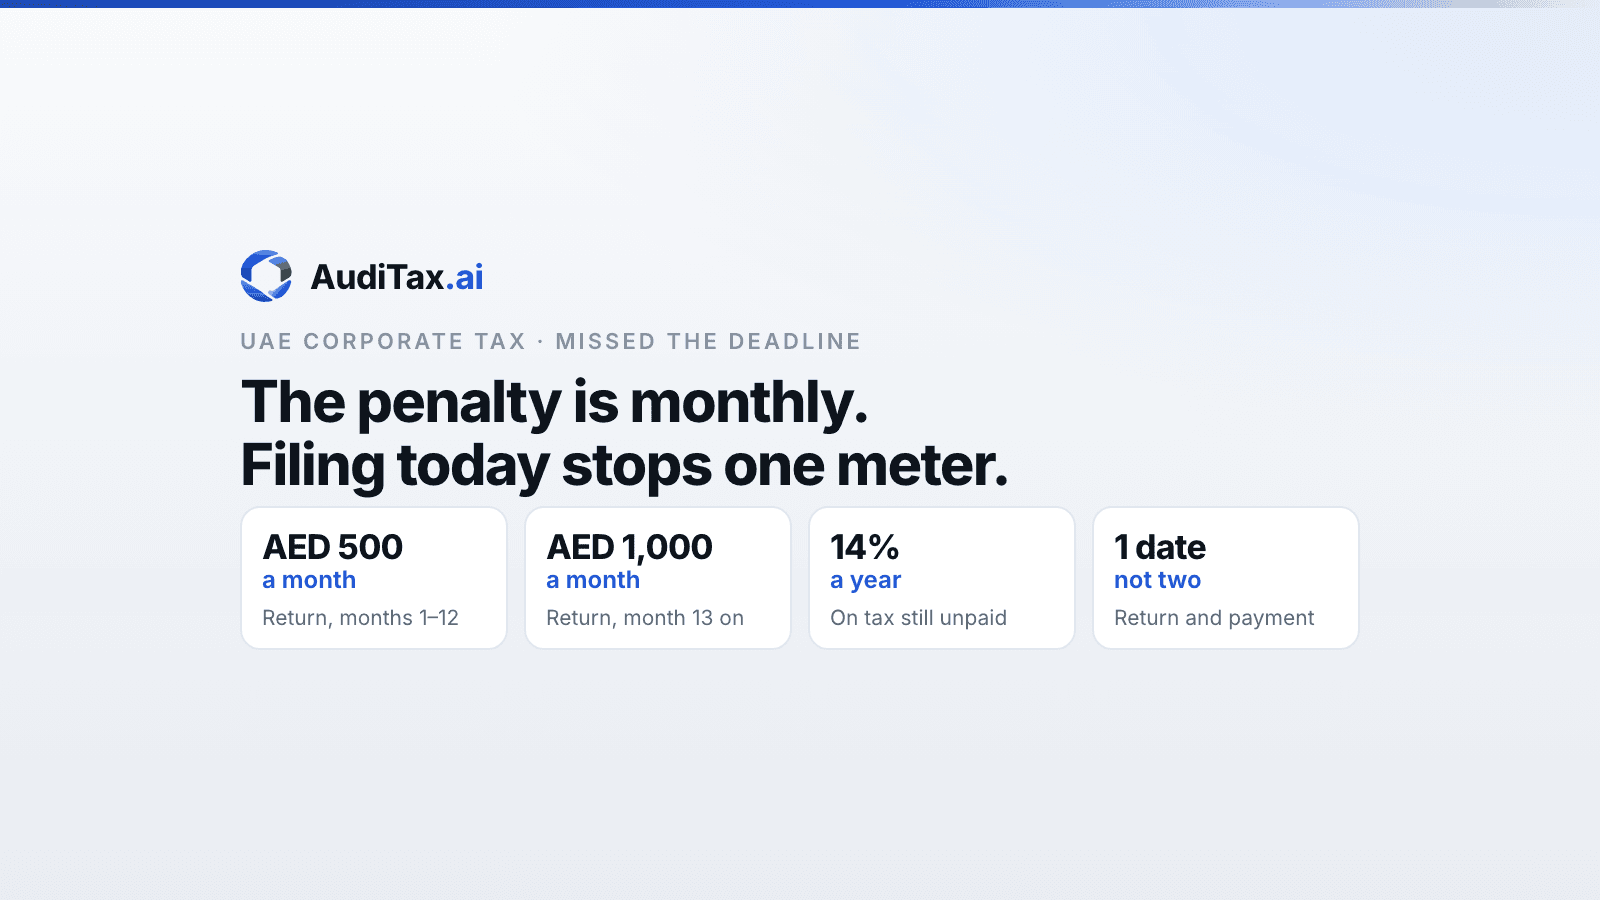
إذا فاتك موعد 30 سبتمبر 2026، فهناك عدّادان منفصلان يعملان الآن. غرامة التأخر في تقديم إقرار ضريبة الشركات في الإمارات هي 500 درهم عن كل شهر أو جزء من شهر خلال الأشهر الاثني عشر الأولى، ثم 1,000 درهم شهريًا اعتبارًا من الشهر الثالث عشر. وبشكل منفصل، تحمل الضريبة التي لم تُسدَّد غرامة بنسبة 14% سنويًا، تُحتسب عن كل شهر أو جزء من شهر. تقديم الإقرار يوقف العدّاد الأول. والسداد وحده هو ما يوقف الثاني. لم تعلن الهيئة الاتحادية للضرائب أي تمديد ولا توجد فترة سماح لذا فإن أرخص ما يمكنك فعله اليوم هو أن تقدّم الإقرار، حتى لو لم تستطع السداد بالكامل بعد.
تستند الغرامتان إلى جدول المخالفات الملحق بقرار مجلس الوزراء رقم 75 لسنة 2023، بصيغته المعدّلة بقرار مجلس الوزراء رقم 10 لسنة 2024. ولم يمسّهما إصلاح الغرامات الذي دخل حيّز التنفيذ في أبريل 2026، وهي نقطة تستحق العودة إليها، لأن كثيرًا من جداول الغرامات الداخلية أُعيدت كتابتها بهدوء على افتراض أنه شملهما.
غرامتان، لا واحدة
أغلى سوء فهم هنا هو الاعتقاد بأن الموعد كان موعدًا لتقديم الإقرار فقط. لم يكن كذلك. فبموجب المادة 53 من المرسوم بقانون اتحادي رقم 47 لسنة 2022، يُستحق الإقرار والسداد معًا بعد تسعة أشهر من نهاية الفترة الضريبية — في اليوم نفسه، لا في يومين. وبالنسبة لسنة مالية انتهت في 31 ديسمبر 2025، كان ذلك اليوم هو 30 سبتمبر 2026.
لذا فإن تاريخًا واحدًا فائتًا قد يُشغّل غرامتين:
ما الذي فات | التكلفة | كيف تتراكم |
|---|---|---|
تقديم الإقرار | 500 درهم شهريًا للأشهر 1–12، ثم 1,000 درهم شهريًا من الشهر 13 | عن كل شهر أو جزء من شهر، من اليوم التالي للموعد النهائي للتقديم |
سداد الضريبة | 14% سنويًا على الضريبة المستحقة غير المسددة | عن كل شهر أو جزء من شهر، من اليوم التالي لتاريخ استحقاق السداد |
تفصيلان في هذا الجدول يُحدثان معظم الضرر.
«أو جزء من شهر» تعني أن يومًا واحدًا يُحتسب شهرًا كاملًا. إذا قدّمت في 1 أكتوبر فأنت مدين بالـ500 درهم نفسها التي يدينها من يقدّم في 29 أكتوبر. ثم تحلّ غرامة الشهر الثاني في التاريخ نفسه من الشهر التالي لا في نهاية الشهر.
غرامة التقديم لا تعنيها إن كنت مدينًا بضريبة أم لا. الشركة التي تقل أرباحها عن حدّ 375,000 درهم، أو التي اختارت إعفاء الأعمال الصغيرة، ملزمة بالتقديم مع ذلك. ضريبة صفر، وغرامة حقيقية: 500 درهم شهريًا عن إقرار لم يكن أحد ينتظره. وإعفاء الأعمال الصغيرة تحديدًا اختيار يُطالَب به في الإقرار نفسه فتخطّي الإقرار لا يبسّط شيئًا، بل يترك الإعفاء غير مُطالَب به والغرامة سارية.
كم تكلّف غرامة التأخر شهرًا بعد شهر
هذا هو الحساب، مع احتساب غرامة الـ14% على 100,000 درهم من الضريبة غير المسددة حتى يمكنك القياس عليها. تُحتسب الـ14% سنويًا على أساس شهري، أي ما يعادل نحو 1.17% من الضريبة غير المسددة كل شهر.
عدد أشهر التأخير | غرامة التأخر في التقديم | 14% على 100,000 درهم غير مسددة | الإجمالي التراكمي |
|---|---|---|---|
1 | 500 درهم | 1,167 درهم | 1,667 درهم |
3 | 1,500 درهم | 3,500 درهم | 5,000 درهم |
6 | 3,000 درهم | 7,000 درهم | 10,000 درهم |
12 | 6,000 درهم | 14,000 درهم | 20,000 درهم |
18 | 12,000 درهم | 21,000 درهم | 33,000 درهم |
24 | 18,000 درهم | 28,000 درهم | 46,000 درهم |
إذا لم تكن مدينًا بشيء، فاقرأ العمود الثاني فقط: 6,000 درهم بعد سنة، و18,000 درهم بعد سنتين. ولا ينص القرار على حدّ أقصى لأي من الغرامتين، فالخط يستمر.
شكل هذا الجدول هو الحجّة للتحرّك اليوم بدل نهاية الأسبوع. فالشهر الثالث عشر هو حيث تتضاعف غرامة التقديم، أما الـ14% فخطّية لكنها لا تتوقف وهي العمود الذي يكبر على فاتورة ضريبية حقيقية، لا الرسم الثابت الذي يتحدث عنه الجميع.
ما الذي تفعله الآن، بالترتيب
1. قدّم الإقرار اليوم، حتى لو لم يكن مثاليًا. تتوقف غرامة التقديم في اليوم الذي يُقدَّم فيه الإقرار، ولا شيء آخر تفعله يوقفها. والإقرار المُقدَّم على أفضل تقدير ثم المصحَّح لاحقًا عبر إفصاح طوعي أقل كلفة بكثير من إقرار مثالي يُقدَّم في مارس. ولا تُغلق بوابة «إمارات تاكس» بعد الموعد النهائي.
2. ادفع ما تستطيع، الآن. تسري الـ14% على الرصيد غير المسدّد، لذا فإن السداد الجزئي يقلّص الأساس الذي تُحتسب عليه الغرامة اعتبارًا من الشهر التالي. ولا فائدة من الانتظار حتى تتمكن من السداد دفعة واحدة.
3. تحقّق مما فرضته الهيئة فعليًا. ادخل إلى «إمارات تاكس» وانظر إلى الغرامات المقيدة على الحساب بدل الاكتفاء بالحساب أعلاه. فالغرامات تُفرض على السجل، والسجل هو حيث يبدأ أي اعتراض.
4. صحّح الأرقام بالطريقة الصحيحة، لا بهدوء. إذا كان الإقرار الذي قدّمته للتو يحتوي على خطأ، فهذا إفصاح طوعي، لا تعديل تجريه العام المقبل. انظر القسم التالي.
5. احسم إن كان الاعتراض واقعيًا أم أمنية. عبارة «لم نكن نعلم» ليست سببًا. والأسباب القائمة ضيّقة ومحددة، وهي مذكورة أدناه.
6. إذا كانت الغرامة كبيرة والسيولة غير متوفرة، اسأل عن التقسيط. هذا مسار رسمي له حدّ أدنى، لا مكالمة هاتفية.
7. ضع الموعد التالي في مكان ليس ذاكرة شخص. الموعد الذي أوقعك هذا العام معروف سلفًا: نهاية سنتك المالية زائد تسعة أشهر. والموعد الفائت نادرًا ما يكون فجوة في المعرفة.
إذا كانت الأرقام خاطئة، لا التاريخ فقط
الإفصاح الطوعي هو الطريقة التي يُصحَّح بها خطأ في إقرار مُقدَّم، وغرامة استخدامه أصغر بكثير من غرامة أن يُكتشف الأمر.
أن تُفصح بنفسك: 1% من فرق الضريبة، عن كل شهر أو جزء من شهر، من اليوم التالي لاستحقاق الإقرار الأصلي حتى تقديم الإفصاح.
أن تُخطرك الهيئة بتدقيق أولًا: 15% ثابتة من فرق الضريبة، بالإضافة إلى غرامة الـ1% الشهرية نفسها.
نسبة الـ15% تلك هي الحجّة كاملة للإفصاح مبكرًا. فهي ضربة واحدة وُجدت تحديدًا لتجعل توقيت الإفصاح مهمًا، وتترتب لحظة وصول إخطار التدقيق.
إذا كنت ترى أن الغرامة خاطئة
هناك تسلسل، ولكل خطوة فيه مهلة.
إعادة النظر. أمامك 40 يوم عمل من إخطارك بقرار الهيئة لتطلب منها إعادة النظر فيه. وللهيئة بعدها 40 يوم عمل لإصدار قرارها و5 أيام عمل لإبلاغك به. وهذه أول محطة وأقلّها كلفة.
الاعتراض أمام لجنة فض المنازعات الضريبية. إذا جاءت إعادة النظر ضدّك، فأمامك 40 يوم عمل من ذلك القرار للاعتراض أمام اللجنة لكن يجب سداد الضريبة والغرامات محل النزاع قبل قبول الاعتراض. وتصدر اللجنة قرارها خلال 20 يوم عمل. وشرط السداد هذا هو ما يجعل مرحلة إعادة النظر تستحق أن تُدار جيدًا.
التقسيط والإعفاء. قرار مجلس الوزراء رقم 105 لسنة 2021 هو المسار الخاص بالغرامات التي لا يمكن سدادها أو التي يُعتقد أنها يجب أن تُرفع. يغطي طلب التقسيط الغرامات غير المسددة فقط، ويشترط ألا تقل الغرامة عن 50,000 درهم، ولا يكون متاحًا ما دامت الغرامة أمام لجنة فض المنازعات. أما الإعفاء فأضيق: أسبابه أمور مثل وفاة المكلَّف أو موظف رئيسي لديه أو مرضه الشديد، أو قيود تفرضها جهة حكومية إماراتية — ويُمنح وفق تقدير الهيئة، لا تلقائيًا. والغرامات المرتبطة بقضية تهرّب ضريبي خارج النطاق تمامًا.
الغرامة التي ليست هي
إذا كان ما فاتك هو التسجيل لا التقديم، فتلك غرامة مختلفة: 10,000 درهم لمرة واحدة، أضيفت إلى الجدول بقرار مجلس الوزراء رقم 10 لسنة 2024 اعتبارًا من 1 مارس 2024. ولها أيضًا مسار إعفاء لا تملكه غرامة التقديم: قدّم أول إقرار ضريبة شركات أو إقرار سنوي خلال سبعة أشهر من نهاية فترتك الضريبية الأولى ويُعفى مبلغ الـ10,000 درهم تلقائيًا، دون طلب منفصل. وقد تناولنا ذلك بالتفصيل في غرامة التأخر في التسجيل البالغة 10,000 درهم.
ويجدر التوضيح بشأن التداخل: إعفاء السبعة أشهر ينقذ تسجيلًا متأخرًا. ولا يفعل شيئًا من أجل إقرار متأخر في سنة لاحقة. فهما صفّان منفصلان في الجدول نفسه.
ما الذي لم يغيّره أبريل 2026
دخل قرار مجلس الوزراء رقم 129 لسنة 2025 حيّز التنفيذ في 14 أبريل 2026 وأعاد صياغة أحكام الغرامات الخاصة بقانون الإجراءات الضريبية وضريبة القيمة المضافة والضريبة الانتقائية فبسّطها، وخفّف الغرامات على الأخطاء الإدارية البسيطة، واتّكأ أكثر على الإفصاح الطوعي.
ضريبة الشركات لم تكن ضمنه. فغرامات ضريبة الشركات ما زالت تحت قرار مجلس الوزراء رقم 75 لسنة 2023 بصيغته المعدّلة. وإذا حدّث مكتبك جدول الغرامات الداخلي بعد أبريل 2026 وطبّق الأرقام الجديدة الأخفّ على كل شيء، فإن صفوف ضريبة الشركات في ذلك الجدول خاطئة، وهي خاطئة في الاتجاه الذي يُفاجئ العميل.
الجزء الذي يستطيع المكتب التحكم فيه فعلًا
لا أحد يفوّت موعدًا مدته تسعة أشهر لأن القاعدة صعبة. يفوّتونه لأن التاريخ يعيش في رأس شخص واحد، أو في جدول بيانات كان دقيقًا بالنسبة للعملاء الذين انضموا في مارس وصامتًا عن العميل الذي انضم في أغسطس.
تلك هي الفجوة التي بُنيت من أجلها تنبيهات المواعيد في AudiTax.ai. تنطلق التنبيهات مع اقتراب المواعيد الخاصة بكل عميل وتصل إلى الشخص الذي يملك ذلك العمل داخل التطبيق وعبر الإشعارات والبريد من مكان واحد، بدل بثّ يفترض الجميع أن غيرهم يقرؤه. ويتحوّل التنبيه إلى مهمة لها مسؤول وسجل نشاط، فيصبح «هذا مستحق» و«هذا أُنجز» خيطًا واحدًا. أما التواريخ نفسها فتأتي من سجل العميل: نهاية السنة المالية، والفترة الضريبية، وانتهاء الرخصة. وإذا أردت الصورة الكاملة لأي التواريخ ثابتة وأيها يتحرك مع كل عميل، فهي في التقويم الامتثالي في الإمارات، ومواعيد ضريبة الشركات وحدها في المواعيد التي يجب أن تكون على جدار كل مكتب.
وأمر واحد لا يفعله صراحةً: AudiTax.ai لا يقدّم الإقرارات إلى الهيئة الاتحادية للضرائب نيابةً عنك. فالتقديم يمرّ عبر «إمارات تاكس». ما يزيله هو الجزء الذي يعتمد فيه الموعد على تذكّر أحدهم له.
إذا كنت تقرأ هذا لأن 30 سبتمبر قد مضى، فالسؤال المفيد ليس ما هي الغرامة. أنت تعرفها الآن. السؤال هو أيّ عميل آخر لديك تجعل نهاية سنته المالية موعده هو التالي.
اطّلع على طريقة عمل تنبيهات المواعيد ←
المصادر وتواريخ المراجعة
جرى التحقق من كل رقم أعلاه في 5 أكتوبر 2026. وحيث تعارضت الإرشادات، فالنص القانوني هو الحاكم.
غرامة التأخر في التقديم (500 درهم شهريًا للأشهر 1–12، و1,000 درهم شهريًا من الشهر 13، عن كل شهر أو جزء منه، من اليوم التالي للموعد النهائي)، وغرامة التأخر في السداد (14% سنويًا على الضريبة المستحقة غير المسددة، عن كل شهر أو جزء منه، من اليوم التالي لتاريخ الاستحقاق)، وغرامات الإفصاح الطوعي (1% شهريًا؛ و15% ثابتة إضافة إلى 1% شهريًا عند عدم الإفصاح قبل إخطار التدقيق)، وغرامات حفظ السجلات وإلغاء التسجيل: جدول المخالفات الملحق بـقرار مجلس الوزراء رقم 75 لسنة 2023، بصيغته المعدّلة بـقرار مجلس الوزراء رقم 10 لسنة 2024 (نافذ من 1 مارس 2024، وهو الذي أضاف غرامة التأخر في التسجيل البالغة 10,000 درهم).
استحقاق الإقرار والسداد معًا بعد تسعة أشهر من نهاية الفترة الضريبية: المرسوم بقانون اتحادي رقم 47 لسنة 2022، المادة 53.
30 سبتمبر 2026 بوصفه الموعد لسنة مالية انتهت في 31 ديسمبر 2025، وعدم الإعلان عن أي تمديد: تصريحات الهيئة الاتحادية للضرائب المنشورة في سبتمبر 2026.
مُهل إعادة النظر والاعتراض (40 يوم عمل لطلب إعادة النظر؛ وللهيئة 40 يوم عمل للبتّ و5 أيام للإبلاغ؛ و40 يوم عمل للاعتراض أمام لجنة فض المنازعات الضريبية مع سداد المبالغ محل النزاع أولًا؛ وتبتّ اللجنة خلال 20 يوم عمل): المرسوم بقانون اتحادي رقم 28 لسنة 2022 بشأن الإجراءات الضريبية.
تقسيط الغرامات الإدارية والإعفاء منها، بما في ذلك حدّ الـ50,000 درهم والأسباب المعتبرة: قرار مجلس الوزراء رقم 105 لسنة 2021.
إعفاء غرامة التأخر في التسجيل عند تقديم أول إقرار أو إقرار سنوي خلال سبعة أشهر من نهاية الفترة الضريبية الأولى: مبادرة الهيئة الاتحادية للضرائب لإعفاء غرامة التأخر في تسجيل ضريبة الشركات، النافذة من 14 أبريل 2025.
إصلاح الغرامات الخاص بالإجراءات الضريبية وضريبة القيمة المضافة والضريبة الانتقائية النافذ في 14 أبريل 2026، مع عدم شمول ضريبة الشركات: قرار مجلس الوزراء رقم 129 لسنة 2025.
هذا المقال معلومات عامة عن غرامات ضريبة الشركات في الإمارات، وليس استشارة ضريبية بشأن وضع أي شركة بعينها.