دليل ضريبة الشركات في الإمارات 2026: التسجيل والإقرارات والمواعيد والغرامات
تسعة بالمئة فوق 375,000 درهم وصفر تحتها، وموعد تقديم تحدّده نهاية سنتك المالية لا التقويم. النظام كاملاً في مكان واحد، وما تكلفه كل قاعدة فعلاً.
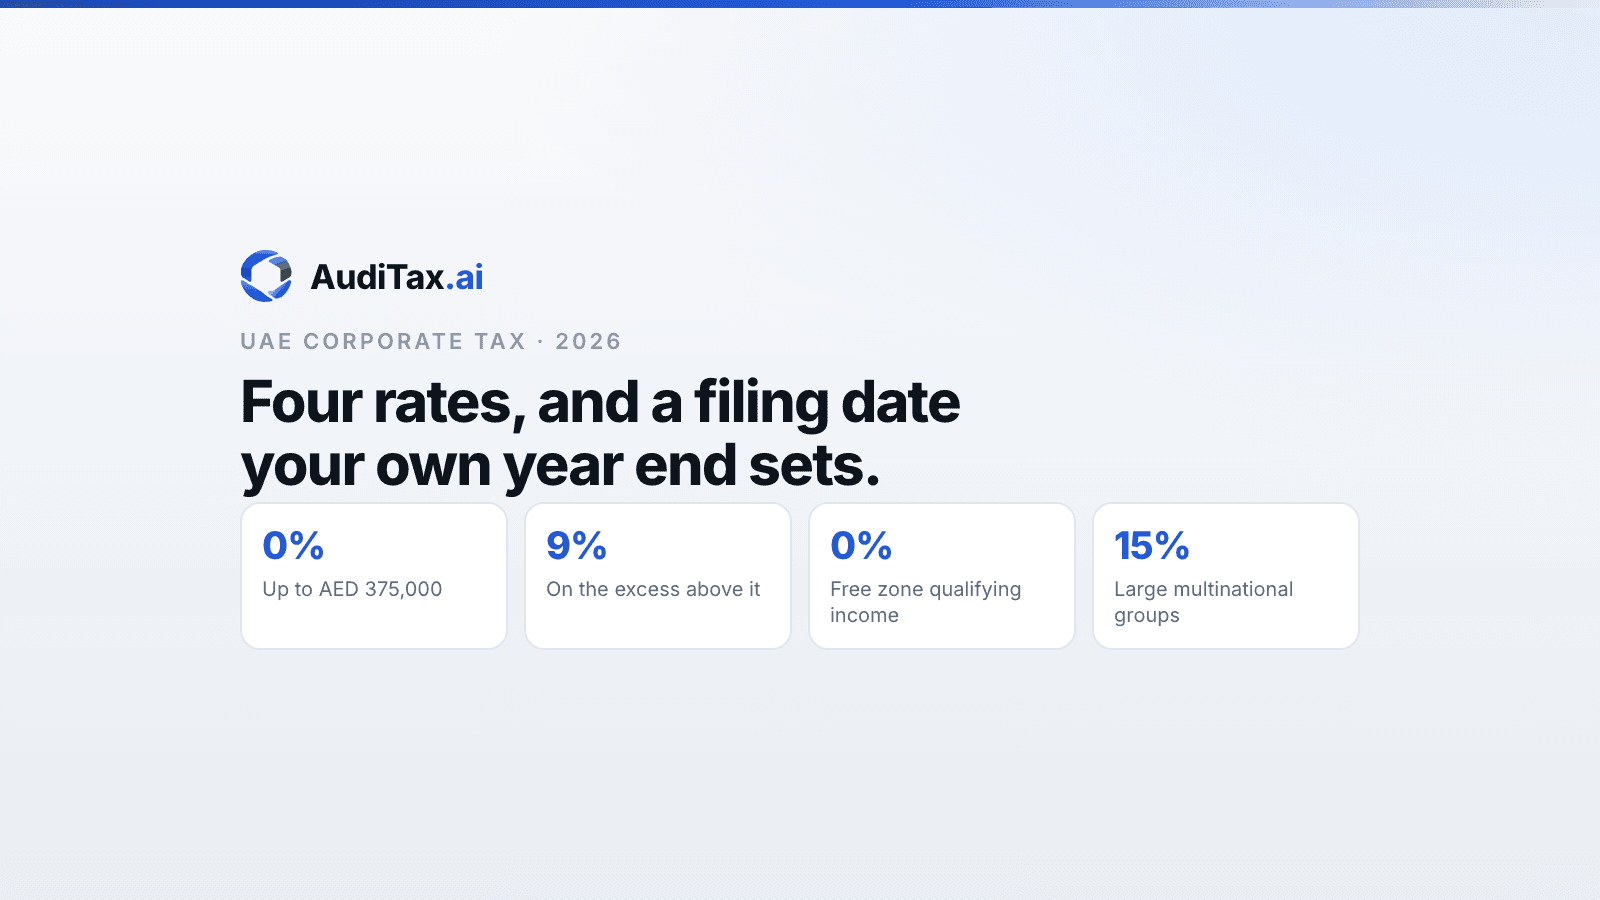
تُفرض ضريبة الشركات في الإمارات بواقع صفر بالمئة على الدخل الخاضع للضريبة حتى 375,000 درهم وتسعة بالمئة على ما يزيد، بموجب المرسوم بقانون اتحادي رقم 47 لسنة 2022، للسنوات المالية التي تبدأ في 1 يونيو 2023 أو بعده. والتسجيل إلزامي حتى لمن لن يدفع شيئاً. ويُستحق الإقرار والسداد معاً بعد تسعة أشهر من نهاية فترتك الضريبية لا في تاريخ وطني، فمن تنتهي سنته في 31 ديسمبر يقدّم بحلول 30 سبتمبر، ومن تنتهي سنته في 30 يونيو بحلول 31 مارس. والتأخّر في التسجيل 10,000 درهم، والتأخّر في التقديم 500 درهم شهرياً ترتفع إلى 1,000، والضريبة غير المسدّدة 14% سنوياً.
من يدفعها فعلاً
تنطبق ضريبة الشركات على الأعمال لا على الرواتب. فالشخص الاعتباري المقيم شركة في البر الرئيسي أو منطقة حرة أو ذات مسؤولية محدودة أو فرع يخضع على دخله العالمي. أما غير المقيم فيخضع على الدخل المنسوب إلى منشأة دائمة في الإمارات أو إلى ارتباط فيها.
والأفراد حالة مختلفة. فالشخص الطبيعي لا يخضع إلا على نشاط تجاري أو شبيه بالتجاري، وفقط إذا تجاوزت إيرادات ذلك النشاط مليون درهم في سنة ميلادية. أما دخل الوظيفة والاستثمار الشخصي والاستثمار العقاري الشخصي فخارج النظام كلياً.
وبعض الأشخاص معفون لا خاضعون بنسبة صفر الجهات الحكومية والجهات المملوكة للحكومة وجهات النفع العام المؤهلة وصناديق الاستثمار المؤهلة وأعمال الموارد الطبيعية الاستخراجية وغير الاستخراجية وبعض صناديق التقاعد والضمان الاجتماعي. والإعفاء ليس تلقائياً للجميع؛ فعلى عدد منهم التقدّم بطلب والحصول على موافقة.
والخلاصة العملية للمكتب: إذا كان العميل يحمل رخصة تجارية ويمارس عملاً، فافترض أنه مشمول واعمل من هناك، لأن كلفة افتراض العكس غرامة تسجيل.
المعدّل، والثلاثة الأخرى التي تُغفل
تتوقّف معظم التغطية عند «تسعة بالمئة». وفي النظام أربعة معدّلات يحتاجها المكتب كلها.
المعدّل | ينطبق على |
|---|---|
0% | الدخل الخاضع للضريبة حتى 375,000 درهم |
9% | الدخل الخاضع للضريبة فوق 375,000 درهم |
0% | الدخل المؤهل للشخص المؤهل في المنطقة الحرة |
15% | المجموعات متعدّدة الجنسيات الكبيرة، بموجب الضريبة التكميلية المحلية الدنيا |
وحدّ 375,000 درهم لكل خاضع للضريبة وينطبق على الزائد فقط فمن لديه دخل خاضع قدره 500,000 درهم يدفع تسعة بالمئة على 125,000 درهم لا على المبلغ كله.
ومعدّل الخمسة عشر بالمئة هو الضريبة التكميلية المحلية الدنيا التي أدخلها قرار مجلس الوزراء رقم 142 لسنة 2024. وتنطبق على الكيانات المكوّنة لمجموعات متعدّدة الجنسيات بلغت إيراداتها العالمية المجمّعة 750 مليون يورو أو أكثر في سنتين على الأقل من السنوات المالية الأربع السابقة للسنة محل الاختبار، للسنوات المالية التي تبدأ في 1 يناير 2025 أو بعده. وهي تطبيق الإمارات للحد الأدنى في الركيزة الثانية لمنظمة التعاون الاقتصادي والتنمية، وترفع الكيان الإماراتي منخفض الضريبة إلى معدّل فعلي قدره خمسة عشر بالمئة.
كيف تُحتسب الضريبة
نقطة البداية هي الربح المحاسبي في بيانات مالية مُعدّة وفق المعايير الدولية لإعداد التقارير المالية، لا حساب ضريبي منفصل يُبنى من الصفر. ومن هناك تأتي التعديلات.
وأهم التعديلات عملياً:
الأرباح والخسائر غير المحقّقة وتعتمد معالجتها على الاختيار المتّخذ بشأن أساس التحقّق.
الدخل المعفى توزيعات الأرباح المؤهلة من شركات إماراتية، والدخل بموجب إعفاء المساهمة وإعفاء المنشأة الدائمة الأجنبية.
النفقات غير القابلة للخصم الغرامات والجزاءات، والتبرّعات لجهات غير مؤهلة، وتقييد خمسين بالمئة على نفقات الضيافة.
الفوائد ينطبق تقييد عام على خصم الفوائد فوق حدّ معيّن.
معاملات الأطراف ذات العلاقة يجب أن تكون بسعر السوق وفق قواعد أسعار التحويل، وهي تسري على الأشخاص المرتبطين كما على شركات المجموعة.
الخسائر الضريبية تُرحَّل إلى ما لا نهاية، لكن المقاصة محدودة بخمسة وسبعين بالمئة من الدخل الخاضع في أي فترة، بشروط استمرارية الملكية.
وبعد تلك التعديلات فقط تُطبَّق نسبتا الصفر والتسعة بالمئة. وأكثر الأخطاء شيوعاً في أول إقرار هو معاملة الربح المحاسبي على أنه الدخل الخاضع للضريبة والتقديم على أساسه.
أسعار التحويل، ومتى تصبح أوراقاً
يجب تسعير كل معاملة مع طرف ذي علاقة أو شخص مرتبط بسعر السوق أي السعر الذي كان سيتّفق عليه طرفان غير مرتبطين. وهذه ليست قاعدة للمجموعات الكبيرة وحدها، بل تطال راتب المؤسّس، وقرضاً من مساهم، ورسوم إدارة بين شركتين تملكهما العائلة نفسها، وإيجاراً يُدفع لشركة عقارية يملكها المالك. وهذه ترتيبات اعتيادية في قائمة عملاء إماراتية، وهي بالضبط حيث يقع الخطأ في أول إقرار.
واشتراط سعر السوق ينطبق على الجميع. أما ما يعتمد على الحجم فهو التوثيق. فبموجب القرار الوزاري رقم 97 لسنة 2023، على الخاضع للضريبة الاحتفاظ بـملف رئيسي وملف محلي في أي من الحالتين:
أن يكون كياناً مكوّناً في مجموعة متعدّدة الجنسيات بلغت إيراداتها المجمّعة 3.15 مليار درهم أو أكثر في الفترة الضريبية؛ أو
أن تبلغ إيراداته هو في الفترة الضريبية 200 مليون درهم أو أكثر.
ودون هذين الحدّين لا ملف رئيسي ولا محلي، لكن معيار سعر السوق يبقى ملزماً ويبقى للهيئة أن تسأل كيف حُدّد السعر. ونموذج الإفصاح المرافق للإقرار يسأل عن معاملات الأطراف ذات العلاقة أياً كان الحجم، فعبارة «نحن أصغر من أن تنطبق علينا أسعار التحويل» صحيحة عن التقديم فقط، لا عن المبدأ أبداً.
التسجيل: من ومتى، والعشرة آلاف درهم
يسجّل كل خاضع للضريبة، بمن في ذلك من سيقع دخله كله دون 375,000 درهم ومن لا يتوقّع سداد شيء. ويتم التسجيل عبر منصة إمارات تاكس وينتج رقم تسجيل لضريبة الشركات و«الشهادة» التي يسأل عنها العملاء كثيراً هي تأكيد التسجيل في ذلك الحساب، لا مستند منفصل يُقدَّم له طلب.
وقد حدّد قرار الهيئة الاتحادية للضرائب رقم 3 لسنة 2024، النافذ من 1 مارس 2024، المواعيد. فالشخص الاعتباري المقيم الحامل لرخصة صادرة قبل 1 مارس 2024 كان موعده محسوباً من شهر إصدار الرخصة:
صدرت الرخصة في | التسجيل بحلول |
|---|---|
يناير أو فبراير | 31 مايو 2024 |
مارس أو أبريل | 30 يونيو 2024 |
مايو | 31 يوليو 2024 |
يونيو | 31 أغسطس 2024 |
يوليو | 30 سبتمبر 2024 |
أغسطس أو سبتمبر | 31 أكتوبر 2024 |
أكتوبر أو نوفمبر | 30 نوفمبر 2024 |
ديسمبر | 31 ديسمبر 2024 |
وحين يحمل الكيان أكثر من رخصة، تحكم الرخصة الأقدم إصداراً. وسنة الإصدار غير ذات أثر، فالعبرة بالشهر وحده.
أما لمن جاء بعد ذلك فالقواعد أبسط:
التأسيس في 1 مارس 2024 أو بعده خلال ثلاثة أشهر من التأسيس أو الإنشاء أو الاعتراف.
غير المقيم صاحب منشأة دائمة تسعة أشهر من تاريخ وجود المنشأة إذا كان قبل 1 مارس 2024، وستة أشهر إذا كان بعده.
الأشخاص الطبيعيون عند تجاوز الإيرادات مليون درهم في سنة ميلادية، بحلول 31 مارس من السنة التالية.
وتفويت موعد التسجيل غرامة ثابتة قدرها 10,000 درهم، بلا حساب ولا منطقة رمادية. وتجد تفصيلها في مقالتنا عن تسجيل ضريبة الشركات وغرامة العشرة آلاف درهم.
الفترة الضريبية الأولى، والفخّ الذي فيها
الفترة الضريبية هي السنة المالية أو الجزء منها الذي يُطلب عنه إقرار. وبالنسبة لشركة مؤسّسة بموجب قانون الشركات التجارية، فإن أول سنة مالية تبدأ في 1 يونيو 2023 أو بعده هي الفترة الضريبية الأولى.
وتلك الفترة الأولى ليس شرطاً أن تكون اثني عشر شهراً. فحين تمتدّ السنة المالية بموجب قانون الشركات التجارية من ستة إلى ثمانية عشر شهراً، تقبلها الهيئة الاتحادية للضرائب فترةً ضريبية أولى بدل إجبارها على التقسيم.
وهنا الجزء الذي يكلّف مالاً: حين لا تكون الفترة اثني عشر شهراً، فإن الحدود المنصوص عليها في القانون لا تُحتسب تناسبياً. فشريحة 375,000 درهم لا تُخفَّض لفترة من سبعة أشهر، والأهم أن حدّ الثلاثة ملايين درهم لإعفاء الأعمال الصغيرة لا يُخفَّض أيضاً. فالعميل صاحب الفترة الأولى الممتدة ثمانية عشر شهراً يُقاس بالثلاثة ملايين نفسها التي يُقاس بها صاحب الاثني عشر شهراً. ويستحق هذا التحقّق قبل اتخاذ أي اختيار بناءً على افتراض.
الإقرار والسداد: تاريخ واحد لا اثنان
يُستحق الإقرار والسداد معاً بعد تسعة أشهر من نهاية الفترة الضريبية. ولا توجد نافذة سداد منفصلة لاحقة ولا أقساط مقدّمة. والمكتب الذي يقدّم في موعده ويسدّد بعد أسبوعين يكون قد سدّد متأخراً.
ولأن التاريخ يأتي من نهاية السنة المالية لكل عميل، فليس للمكتب موعد واحد لضريبة الشركات، بل بعدد ما لديه من نهايات سنوات:
تنتهي السنة المالية في | يُستحق الإقرار والسداد |
|---|---|
31 مارس 2026 | 31 ديسمبر 2026 |
30 يونيو 2026 | 31 مارس 2027 |
30 سبتمبر 2026 | 30 يونيو 2027 |
31 ديسمبر 2026 | 30 سبتمبر 2027 |
والجدول الكامل من نهاية السنة إلى الموعد، لكل شهر عبر السنتين القادمتين، موجود في تقويم الالتزام في الإمارات، وسبب تكدّس نهايات ديسمبر في زحمة سبتمبر واحدة مشروح في المواعيد التي يجب أن تكون على حائط كل مكتب.
ما تكلفة الخطأ
ثلاث غرامات منفصلة، وهي تتراكم ولا يحلّ بعضها محل بعض.
ما حدث | الغرامة |
|---|---|
التسجيل متأخراً | 10,000 درهم مرة واحدة |
تقديم الإقرار متأخراً | 500 درهم عن كل شهر أو جزء منه للأشهر الاثني عشر الأولى، ثم 1,000 درهم عن كل شهر أو جزء منه من الشهر الثالث عشر |
السداد متأخراً | 14% سنوياً على الضريبة غير المسدّدة، تُحتسب شهرياً |
وعبارة «عن كل شهر أو جزء منه» تؤدّي عملاً حقيقياً في ذلك الجدول: فيوم واحد من التأخّر غرامة شهر كامل. والإقرار المتأخّر ثلاثة عشر شهراً يحمل 7,000 درهم غرامات تقديم وحدها، قبل أي عبء تأخّر في السداد.
ومعدّل الأربعة عشر بالمئة أحدث مما تعترف به معظم الإرشادات. فقد حلّ محل هيكل التراكم القديم في 14 أبريل 2026 حين دخل قرار مجلس الوزراء رقم 129 لسنة 2025 حيّز التنفيذ وجمع ضريبة القيمة المضافة والضريبة الانتقائية وضريبة الشركات تحت إطار واحد للغرامات. فإن كان العميل يعمل بمقال من 2025 فأرقامه خاطئة.
وما يجب فعله حين يكون التاريخ قد مضى بما في ذلك طريق الإفصاح الطوعي حين تكون الأرقام لا التاريخ هي الخطأ مشروح في دليلنا لتفويت موعد ضريبة الشركات.
الإعفاءات التي تستحق المعرفة قبل التقديم
إعفاء الأعمال الصغيرة. يجوز للخاضع للضريبة الذي لا تتجاوز إيراداته 3 ملايين درهم أن يختار معاملته كمن لا دخل خاضعاً له في تلك الفترة. وقد مدّدته وزارة المالية في 7 أغسطس 2026 بالقرار الوزاري رقم 131 ليشمل الفترات الضريبية المنتهية في 31 ديسمبر 2029 أو قبله أي ثلاث سنوات أطول مما تقوله معظم الإرشادات المنشورة. وهو اختيار يجب إعلانه، وغير متاح للشخص المؤهل في المنطقة الحرة ولا لعضو في مجموعة متعدّدة الجنسيات كبيرة.
صفر المنطقة الحرة. يدفع الشخص المؤهل في المنطقة الحرة صفراً على الدخل المؤهل وتسعة بالمئة على ما عداه. والدخل المؤهل معرّف بقرار مجلس الوزراء رقم 100 لسنة 2023 ويشمل المعاملات مع أشخاص آخرين في مناطق حرة يكونون المستفيد الفعلي، وقائمة محدّدة من الأنشطة المؤهلة مع أي شخص، ودخل الملكية الفكرية المؤهلة وفق نهج الارتباط لدى منظمة التعاون الاقتصادي والتنمية.
والشرط الذي يوقع الناس هو الحد الأدنى: يجب أن تبقى الإيرادات غير المؤهلة دون الأقل من خمسة بالمئة من إجمالي الإيرادات أو 5 ملايين درهم. وتجاوزه، أو الإخفاق في شروط الجوهر أو أسعار التحويل أو الاختيار، يُفقد الكيان صفة الشخص المؤهل في المنطقة الحرة لتلك الفترة وللفترات الأربع التالية خمس فترات مجتمعة. وجملة «شركات المناطق الحرة لا تدفع ضريبة شركات» هي ما يوقع العملاء في المشاكل؛ وما يختلف فعلاً بين المنطقة الحرة والبر الرئيسي يعالجها كما ينبغي.
المجموعات الضريبية. يجوز لشخصين اعتباريين مقيمين في الإمارات أو أكثر التقدّم إلى الهيئة الاتحادية للضرائب لمعاملتهم كخاضع للضريبة واحد وتقديم إقرار واحد. والمعيار ملكية الشركة الأم بنسبة 95% من رأس المال وحقوق التصويت والأرباح وصافي الأصول وعلى الأعضاء أن تتّحد سنتهم المالية وأن يستخدموا المعايير المحاسبية نفسها.
وهذا يبسّط التقديم ويتيح استخدام الخسائر عبر المجموعة، وتخرج المعاملات بين الأعضاء من الحساب. أما الكلفة فتستحق قولاً صريحاً: الأعضاء مسؤولون بالتضامن والتكافل عن ضريبة المجموعة، ويأتي التزام بيانات مالية مدققة لا يعتمد على الحجم إطلاقاً انظر أدناه.
أمران يُفترضان خطأً
ضريبة الاستقطاع. معدّل ضريبة الاستقطاع في الإمارات صفر بالمئة على الفئات المعنية من الدخل ذي المصدر الإماراتي المدفوع لغير مقيم لا منشأة دائمة له ولا ارتباط هنا. ولا يوجد إقرار استقطاع يُقدَّم ولا شيء يُخصم عند المنبع. وهي جزء حقيقي من النظام محدّد عند الصفر لا غياباً له وهذا مهمّ حين يطلب طرف أجنبي شهادة أو نموذج معاهدة.
الضريبة المدفوعة في الخارج. يجوز للخاضع للضريبة الذي سدّد ضريبة أجنبية مؤهلة على دخل خاضع هنا أيضاً أن يطالب بائتمان ضريبي أجنبي مقابل الالتزام الإماراتي. والائتمان محدود بضريبة الشركات الإماراتية المستحقة على ذلك الدخل الأجنبي نفسه، والفائض لا يُردّ ولا يُرحَّل عادةً فالإعفاء يزيل الازدواج الضريبي لا أنه يجعل الخسارة مفيدة.
السجلات، ومن يحتاج تدقيقاً
يجب الاحتفاظ بالسجلات الداعمة للإقرار سبع سنوات بعد نهاية الفترة الضريبية. وهي مسألة استرجاع أكثر منها مسألة تخزين، وهي الملف نفسه الذي يطلبه تدقيق الهيئة الاتحادية للضرائب.
أما البيانات المالية المدققة فمسألة منفصلة يحكمها القرار الوزاري رقم 84 لسنة 2025، المنطبق على الفترات الضريبية التي تبدأ في 1 يناير 2025 أو بعده:
الخاضع للضريبة الذي ليس مجموعة ضريبية يحتاجها عند إيرادات 50 مليون درهم أو أكثر. والمعيار هو الإيرادات، لا الربح المحاسبي ولا الدخل الخاضع.
كل مجموعة ضريبية عليها إعداد بيانات مالية مدققة لغرض خاص والاحتفاظ بها، مهما بلغت إيراداتها المجمّعة. فحدّ الخمسين مليوناً الذي كان ينطبق على المجموعات أُلغي.
وبالنسبة لغير المقيم، تُحتسب فقط الإيرادات المتحقّقة عبر منشأة دائمة أو ارتباط في الدولة ضمن الحد.
والأثر على الجدولة أن التدقيق لا يمكن أن يكون عمل سبتمبر لنهاية سنة في ديسمبر، بل يجب أن ينتهي قبل موعد التقديم بوقت كافٍ حتى لا يكون الإقرار في انتظاره.
ما الذي تغيّر في 2026
أربعة أمور تحرّكت هذا العام، وكل منها يجعل الإرشادات الأقدم خاطئة لا قديمة فحسب.
التغيير | اعتباراً من |
|---|---|
إطار موحّد للغرامات، و14% سنوياً ثابتة على الضريبة غير المسدّدة بدل هيكل التراكم | 14 أبريل 2026، قرار مجلس الوزراء رقم 129 لسنة 2025 |
تمديد إعفاء الأعمال الصغيرة للفترات المنتهية في 31 ديسمبر 2029 أو قبله | أُعلن في 7 أغسطس 2026، القرار الوزاري رقم 131 |
اشتراط بيانات مالية مدققة على كل مجموعة ضريبية مهما بلغت إيراداتها | الفترات الضريبية من 1 يناير 2025، القرار الوزاري رقم 84 لسنة 2025 |
الضريبة التكميلية المحلية الدنيا بواقع 15% للمجموعات متعدّدة الجنسيات الكبيرة | السنوات المالية من 1 يناير 2025، قرار مجلس الوزراء رقم 142 لسنة 2024 |
وتستحق إشعارات الجوهر الاقتصادي سطراً هنا أيضاً لأنها ما زالت تظهر في قوائم متداولة: فقد أُنهي النظام للسنوات المالية المنتهية بعد 31 ديسمبر 2022، فلا شيء يُقدَّم عن سنة جارية. أما فترات 2019 إلى 2022 فتبقى نافذة.
سنة ضريبة شركات من أولها إلى آخرها
مجتمعةً، تبدو سنة العميل الواحد هكذا.
سجّل مرة واحدة، عند التأسيس أو خلال المهلة المنطبقة.
احفظ السجلات مع مرور السنة سبع سنوات، قابلة للاسترجاع.
أقفل السنة في نهاية السنة المالية للعميل نفسه.
أنجز التدقيق إذا بلغت الإيرادات 50 مليون درهم أو أكثر، أو إذا كانت مجموعة ضريبية.
احتسب: الربح المحاسبي، ثم التعديلات، ثم المعدّلات.
احسم الاختيارات إعفاء الأعمال الصغيرة، وأساس التحقّق، وعضوية المجموعة.
قدّم وسدّد، كلاهما بعد تسعة أشهر من نهاية السنة.
ولعميل واحد هذه قائمة تحقّق. أما لأربعين عميلاً فهي مشكلة جدولة، لأن كل خطوة من تلك الخطوات تقع في تاريخ مختلف لكل عميل، وتصل التواريخ بفارق أشهر بينما العمل الذي أمامك هو ما يُستحق هذا الأسبوع. وهو أيضاً سبب أن المكتب النامي يتجاوز في النهاية جدول البيانات الذي بدأ به.
وضريبة الشركات ليست سوى واحدة من الساعات. فالعميل نفسه يولّد إقرار ضريبة قيمة مضافة على دورة خصّصتها له الهيئة، ورخصة تجارية وبطاقة منشأة تنتهيان في ذكرى إصدار كل منهما، والتزامات مكافحة غسل الأموال التي تتجدّد بإيقاع خاص بها.
وحفظ ذلك كله لكل عميل هو ما بُني له متتبّع الالتزام في أوديتاكس: تعيش نهاية فترة ضريبة الشركات وتاريخ استحقاق القيمة المضافة وانتهاء الرخصة والبطاقة في سجل العميل، ويرفع النظام تنبيهاته مع اقتراب كل تاريخ وتنبيهات ضريبة الشركات تُحتسب تصاعدياً شهرياً من نهاية الفترة، من الشهر الثالث إلى التاسع ويتحوّل كل تنبيه إلى مهمة لها مسؤول وسجل نشاط. وتحرير تلك الساعات هو أيضاً ما يجعل العمل الاستشاري على مدار السنة ممكناً لا طموحاً. والمكاتب التي تنظر إلى الصورة الكاملة يمكنها البدء من برنامج إدارة مكاتب المحاسبة.
المصادر
المرسوم بقانون اتحادي رقم 47 لسنة 2022 في شأن الضريبة على الشركات والأعمال.
قرار الهيئة الاتحادية للضرائب رقم 3 لسنة 2024 بشأن المهل المحدّدة لتسجيل ضريبة الشركات، النافذ من 1 مارس 2024.
قرار مجلس الوزراء رقم 75 لسنة 2023 بشأن الغرامات الإدارية المتعلقة بقانون ضريبة الشركات، المعدّل بقرار مجلس الوزراء رقم 129 لسنة 2025، النافذ في 14 أبريل 2026.
القرار الوزاري رقم 97 لسنة 2023 بشأن متطلبات توثيق أسعار التحويل.
توضيح عام من الهيئة الاتحادية للضرائب بشأن الفترة الضريبية الأولى.
قرار مجلس الوزراء رقم 100 لسنة 2023 بشأن الدخل المؤهل للشخص المؤهل في المنطقة الحرة.
قرار مجلس الوزراء رقم 142 لسنة 2024 بإدخال الضريبة التكميلية المحلية الدنيا.
القرار الوزاري رقم 84 لسنة 2025 بشأن البيانات المالية المدققة، الصادر في 14 أبريل 2025.
وزارة المالية، تمديد إعفاء الأعمال الصغيرة حتى 31 ديسمبر 2029، القرار الوزاري رقم 131، المعلن في 7 أغسطس 2026.
تعرض هذه المقالة الوضع كما هو في 22 أكتوبر 2026. تحقّق من مواعيد العميل وأرقامه عبر منصة إمارات تاكس قبل التصرّف بناءً عليها.