دليل الفوترة الإلكترونية في الإمارات 2026–2027: الجدول الزمني ومزوّدو الخدمة المعتمدون وPINT-AE والغرامات
الموعد الأول مضى والقواعد تغيّرت مرتين في أكتوبر. الجدول الزمني الحالي، وما يتطلّبه PINT-AE فعلاً، ونظام الغرامات الذي حلّ محل السابق.
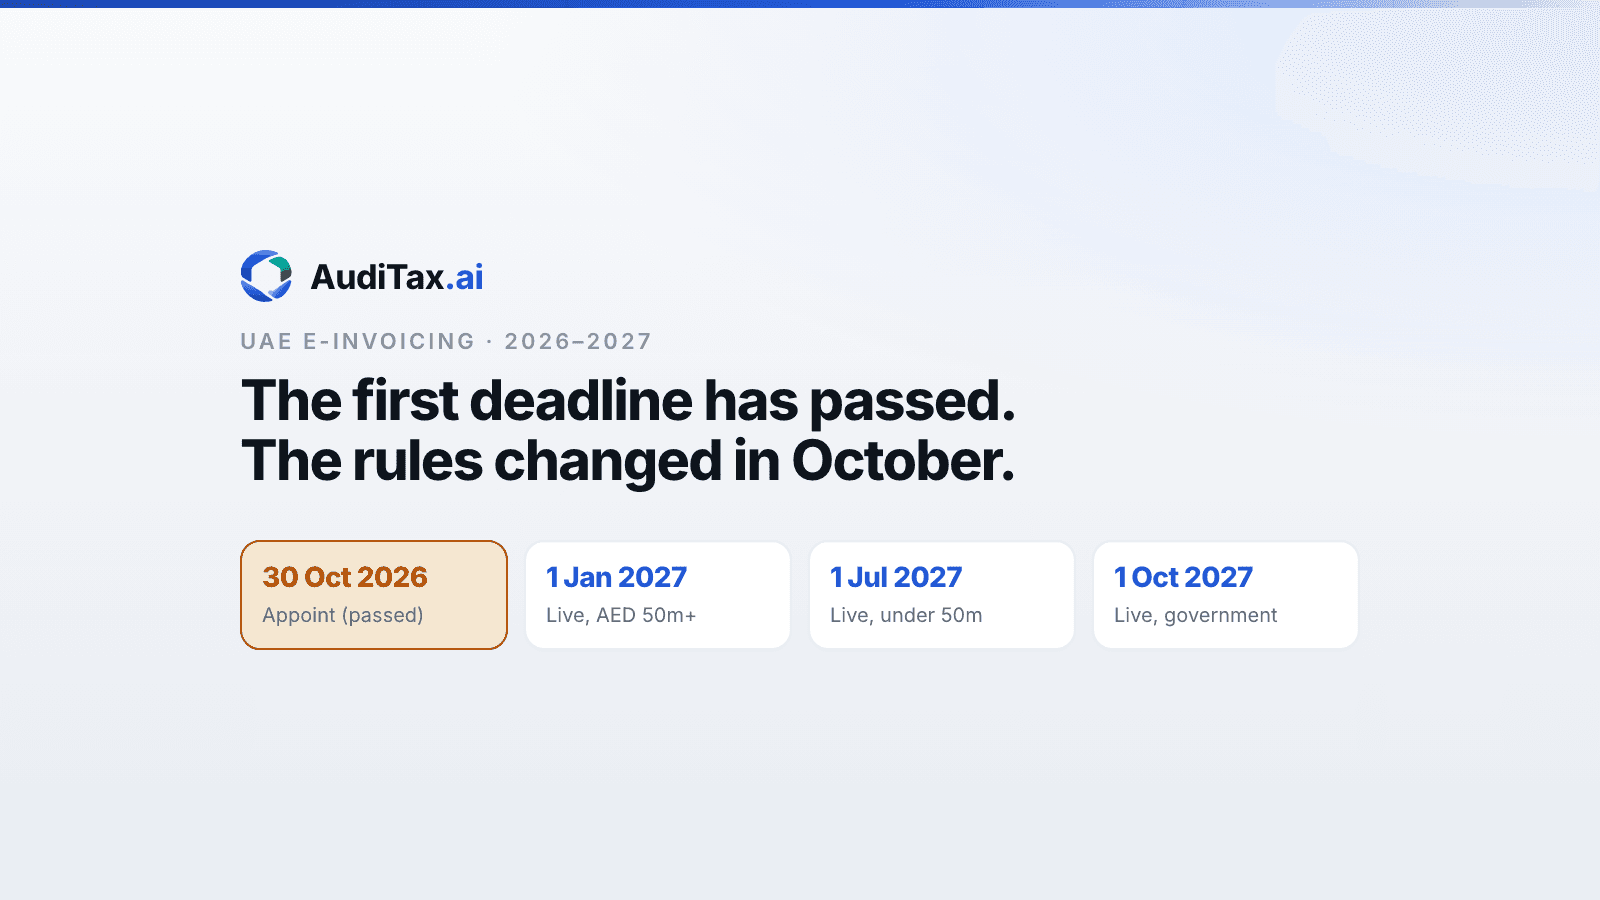
الإجابة المختصرة. تبدأ الفوترة الإلكترونية إلزامياً للمنشآت التي تبلغ إيراداتها 50 مليون درهم أو أكثر في 1 يناير 2027، وقد كان موعد تعيين مزوّد خدمة معتمد لتلك الفئة 30 أكتوبر 2026 ومضى. أما الباقون فيعيّنون بحلول 31 مارس 2027 ويبدأون في 1 يوليو 2027، والجهات الحكومية المشمولة تبدأ في 1 أكتوبر 2027. ويجب إصدار الفواتير بصيغة PINT-AE وتبادلها من مزوّد إلى مزوّد. وتغيّر أمران في أكتوبر 2026 لم تلحق بهما معظم الإرشادات المنشورة: عُدّلت قواعد التشغيل بالقرار الوزاري رقم 197 لسنة 2026، واستُبدل نظام الغرامات بقرار مجلس الوزراء رقم 173 لسنة 2026.
أين يقف البرنامج اليوم
أول موعد حاسم صار خلفنا. فأي منشأة تبلغ 50 مليون درهم أو أكثر ولم تعيّن مزوّداً هي الآن متأخرة، والغرامة تتراكم بالفعل لا تنتظر يناير.
ولم ينتقل تاريخ بدء الإلزام معه. فمن 1 يناير 2027 على الفئة نفسها أن تُصدر إلكترونياً، وهو ما يترك نحو ثمانية أسابيع من اليوم للانتقال من اتفاقية موقّعة مع مزوّد إلى فواتير تُنقل فعلاً.
| من | تعيين المزوّد بحلول | بدء الإصدار |
|---|---|---|
| التجربة الاختيارية | لا ينطبق | من 1 يوليو 2026 |
| إيرادات 50 مليون درهم أو أكثر | 30 أكتوبر 2026 (مضى) | 1 يناير 2027 |
| إيرادات أقل من 50 مليون درهم | 31 مارس 2027 | 1 يوليو 2027 |
| الجهات الحكومية المشمولة | 31 مارس 2027 | 1 أكتوبر 2027 |
وقد عدّل القرار الوزاري رقم 197 لسنة 2026 عدداً من قواعد التشغيل في أكتوبر، لكنه لم يمسّ هذه التواريخ. فالجدول قائم كما نُشر.
من المشمول، وما المعيار
بُني النظام على قانون ضريبة القيمة المضافة، أي المرسوم بقانون اتحادي رقم 8 لسنة 2017، لا على تشريع جديد، والأداتان الحاكمتان هما القرار الوزاري رقم 243 لسنة 2025 بشأن نطاق النظام والقرار الوزاري رقم 244 لسنة 2025 بشأن تطبيقه، وكلاهما صدر في 29 سبتمبر 2025.
ومعيار المرحلة هو الإيرادات، لا القطاع ولا نوع المنشأة ولا وضع المنطقة الحرة. فالعميل يتجاوز 50 مليون درهم دون أن يتغيّر شيء محسوس في نشاطه، ولهذا يُجاب عن هذا من الحسابات لا من الذاكرة. وحين يقع عميل قرب الخط، فالتاريخ المنطبق عليه هو أول ما يُحسم، لأن بين المرحلتين خمسة أشهر.
والالتزام ليس على البائعين وحدهم. فللمستلم المشمول واجباته في التبادل، ولهذا فإن «نحن لا نصدر فواتير كثيرة» ليست إجابة.
ما المستثنى، والاستثناء الذي لم تنتبه له معظم المكاتب
ينطبق النظام على من يمارس عملاً في الدولة ما لم تكن المعاملة مستثناة. وتحدّد المادة 4 من القرار الوزاري رقم 243 لسنة 2025 الاستثناءات، وأحدها يُخرج حصة كبيرة من قائمة عملاء اعتيادية من النطاق حالياً.
- المنشآت التي تتعامل حصراً مع المستهلكين مستثناة من التطبيق الإلزامي حتى إشعار آخر. فالعميل الذي يعمل في التجزئة الخالصة أو خدمات المستهلك هو اليوم خارج الإلزام.
- الأنشطة السيادية للجهات الحكومية، حين لا تُمارَس في منافسة مع القطاع الخاص.
- النقل الجوي الدولي للركاب، حين تُصدر تذكرة إلكترونية.
- النقل الجوي الدولي للبضائع، مستثنى لمدة 24 شهراً من سريان النظام.
- الخدمات المالية المعفاة أو الخاضعة لنسبة صفر بموجب اللائحة التنفيذية لضريبة القيمة المضافة.
- معاملات الأطراف ذات العلاقة داخل مجموعة ضريبة القيمة المضافة، وتُعامل مستثناة لمدة 24 شهراً من 1 يناير 2027 بموجب القرار الوزاري رقم 197 لسنة 2026.
واقرأ الأول بتمعّن، فهو يؤدّي عملاً أكبر مما يبدو. فكلمة «حصراً» هي المحورية: العميل الذي معظمه تجزئة لكنه يصدر فواتير تجارية من حين لآخر ليس متعاملاً حصراً مع المستهلكين، ولا ينطبق عليه الاستثناء. فالمعيار هو كل ما تفعله المنشأة لا أغلبه.
ونقطتان أخريان. الاستثناء «حتى إشعار آخر»، وهذا ليس كالدائم؛ فالعميل الذي يعتمد عليه ينبغي أن يُخبَر أنه تأجيل بلا نهاية منشورة لا إعفاء. ويجوز لمن تكون معاملاته مستثناة أن يشارك اختيارياً، وهو أمر يستحق أحياناً حين يكون عملاؤه جميعاً مشمولين ويريدون استلام المستندات بالطريقة نفسها.
كيف يعمل فعلاً: نموذج الزوايا الخمس
تعتمد الإمارات نموذج الرقابة والتبادل اللامركزي المستمر للمعاملات. وببساطة هناك خمس زوايا: أنت، ومزوّدك، ومزوّد عميلك، وعميلك، والهيئة الاتحادية للضرائب.
فأنت لا ترسل فاتورة إلى عميلك ثم تقدّم شيئاً منفصلاً إلى الهيئة. بل تمرّر مستنداً مهيكلاً إلى مزوّد خدمتك المعتمد، فيتحقّق منه وينقله إلى مزوّد عميلك عبر شبكة التبادل، فيسلّمه مزوّد عميلك، وتُبلَّغ البيانات الضريبية إلى الهيئة كجزء من الحركة نفسها.
ويترتّب على هذا أمران يسهل إغفالهما. الأول أن ملف PDF مُرسَل بالبريد إلى عميل ليس فاتورة إلكترونية ولن يصير كذلك. والثاني أن جاهزية الطرف المقابل تؤثّر عليك، فالمستند يجب أن يكون قابلاً للتسليم في الطرف الآخر.
PINT-AE: الصيغة، وما تتطلّبه
PINT-AE هي المواصفة الوطنية الإماراتية لنموذج Peppol الدولي للفوترة: أي الصيغة المهيكلة التي تحدّد بالضبط ما تحتويه الفاتورة الإلكترونية الإماراتية وكيف تُبنى. ووزارة المالية هي سلطة Peppol في الدولة: تضع المتطلبات الوطنية، وتعتمد المزوّدين، وتحتفظ بالسجل، وتملك المواصفة.
وثلاثة مستندات مهمة، اثنان منها أُعيد إصدارهما خلال الأسبوعين الماضيين:
| المستند | الإصدار الحالي |
|---|---|
| إرشادات الفوترة الإلكترونية في الإمارات | الإصدار 2.0، 26 أكتوبر 2026 |
| متطلبات الحقول الإلزامية للفاتورة الإلكترونية | الإصدار 1.1، 28 أكتوبر 2026 |
| مواصفة PINT-AE للفوترة | تنشرها Peppol، مبنية على UBL 2.1 |
فإن كان تنفيذ عميل قد حُدّد نطاقه وفق إصدارات فبراير 2026، فقد حُدّد وفق مستندات مُستبدَلة. وهذا يستحق رسالة واحدة إلى من يقوم بالعمل.
والثقل العملي لـ PINT-AE ليس في XML، فالمزوّد يتولّاها. بل في أن الفاتورة المهيكلة لها حقول محدّدة يجب أن تكون موجودة وأن تكون صحيحة، ومعظم سجلات العملاء لم تُطلب منها قط. فاسم عميل كنص حر ورقم رخصة في خانة ملاحظات لن يُرضيا كتلة مشترٍ مهيكلة. وهذا هو الجزء الذي لا يُصلَح في الأسبوع الأخير، وهو مشروح في دليلنا لتجهيز المكتب.
ما الذي يجب أن تحمله الفاتورة المطابقة
تنشر وزارة المالية متطلبات الحقول الإلزامية في مستند منفصل عن الإرشادات، وإصداره الحالي 1.1. وملف XML نفسه مشكلة المزوّد؛ أما الحقول فمشكلتك أنت، لأنها تخرج من سجلات عملائك.
وعموماً تقع البيانات المطلوبة في أربع مجموعات:
- البائع: الاسم القانوني، ورقم التسجيل الضريبي، وعنوان مهيكل تُحدَّد فيه الإمارة فعلاً، لا سطر نص حر واحد.
- المشتري: مُعرَّف كما ينبغي، بالحقول التي تحتاجها كتلة مشترٍ مهيكلة. وهذه هي المجموعة التي تفشل أكثر من غيرها، لأن سجلات العملاء بُنيت لإرسال ملف PDF إلى شخص لا لتعريف كيان قانوني لآلة.
- المستند: نوعه، ومعرّف فريد، والتواريخ، والعملة، والمرجع الذي يربط الإشعار الدائن بالفاتورة التي يصحّحها.
- البنود والضريبة: الوصف، والكمية، وسعر الوحدة، وفئة ضريبة القيمة المضافة ونسبتها لكل بند، ومجاميع تتطابق.
والفرق بين أن يكون الحقل موجوداً وأن يكون صحيحاً هو حيث تفشل التطبيقات. فرقم تسجيل ضريبي بصيغة خاطئة يمرّ على عين بشرية ويفشل في التحقّق. والمشتري المعرَّف باسم تجاري فقط لن يُحَلّ. وهذه مشكلات بيانات في سجلات العميل نفسه، والوقت الرخيص الوحيد لإصلاحها هو قبل أول عملية نقل لا بعد الرفض.
ونتيجة تستحق التخطيط لها: الإشعار الدائن نفسه مستند إلكتروني يجب أن يشير إلى الفاتورة التي يصحّحها. والمكتب المعتاد على إصدار PDF مصحّح ورسالة اعتذار يحتاج عادة مختلفة.
مزوّدو الخدمة المعتمدون
مزوّد الخدمة المعتمد هو مزوّد اعتمدته وزارة المالية لنقل الفواتير والإشعارات الدائنة الإلكترونية عبر الشبكة وإبلاغها. ولا يجوز إلا لمزوّد معتمد تقديم الخدمة.
والاعتماد ليس دائماً. فبموجب الإطار الذي وضعه القرار الوزاري رقم 64 لسنة 2025 واستمرّ به القرار الوزاري رقم 168 لسنة 2026، يجري الاعتماد في مدد قابلة للتجديد كل سنتين مع تقييم دوري للامتثال، والمزوّد الذي يخفق في التجديد أو يخالف شروطه يمكن أن يُسحب اعتماده ويُمنع من إعادة التقدّم لسنتين.
وهذا مهمّ عند الاختيار. فالسجل تحتفظ به وزارة المالية وتنشره وقد نما باطّراد خلال 2026، فالقائمة التي تُراجَع هي قائمة الوزارة نفسها، في اليوم الذي تراجعها فيه، لا دليل جمعه أحدهم في وقت أبكر من السنة.
وأسئلة تستحق أن تُطرح على المزوّد ولا تجدها في أي صفحة مقارنة:
- كم تستغرق التهيئة عملياً لعميل بهذا الحجم؟ الإجابة هي الرقم الذي يقرّر هل 1 يناير واقعي.
- بأي أنظمة فوترة ترتبطون أصلاً؟ فوجود رابط جاهز يعني أسابيع فرق مقابل تكامل مخصّص.
- ماذا يحدث للفواتير التي تفشل في التحقّق؟ تريد أن ترى طابور الإخفاق قبل أن تحتاجه.
- متى يحين تجديد الاعتماد؟ فمدد السنتين تجعل هذا سؤالاً حقيقياً لا نظرياً.
وملاحظة تستحق وضوحاً، بما في ذلك عن منتجنا: برامج المحاسبة وإدارة المكاتب ليست مزوّد خدمة معتمد. وأوديتاكس ليس كذلك. فهو لا ينقل الفواتير ولا يبلّغ الهيئة الاتحادية للضرائب بشيء نيابةً عن أحد. وتعيين المزوّد خطوة منفصلة، وتفاصيل ذلك التعيين في مقالتنا عن موعد التعيين.
ما الذي تغيّر في أكتوبر 2026
صدرت أداتان خلال أحد عشر يوماً، وغيّرتا بينهما قواعد التشغيل وجدول الغرامات كاملاً. ومعظم الإرشادات المتداولة ما زالت تصف الوضع السابق عليهما.
القرار الوزاري رقم 197 لسنة 2026
أُعلن في 19 أكتوبر 2026 ونفذ من 1 أكتوبر 2026، ويعدّل القرار الوزاري رقم 243 لسنة 2025. وأربعة تغييرات مهمة:
- نافذة نقل مدتها 14 يوم عمل من تاريخ المعاملة التجارية، للفواتير والإشعارات الدائنة الإلكترونية.
- أُلغي اشتراط تخزين البيانات داخل الدولة. وهذا يعيد فتح خيارات سحابية وخيارات مزوّدين كانت خارج الطاولة.
- تُعامَل معاملات الأطراف ذات العلاقة داخل مجموعة ضريبة القيمة المضافة على أنها معاملات مستثناة لمدة 24 شهراً، من 1 يناير 2027.
- أُلغيت المادة 12، ومعها الالتزام بإبلاغ الهيئة الاتحادية للضرائب بعطل النظام خلال يومَي عمل.
وتواريخ التطبيق لم تُمسّ.
قرار مجلس الوزراء رقم 173 لسنة 2026
أعلنته وزارة المالية في 30 أكتوبر 2026، وهو يحلّ محل قرار مجلس الوزراء رقم 106 لسنة 2025، وهو القرار الذي ما زالت معظم جداول الغرامات المنشورة تستشهد به.
| العنصر | الوضع بموجب القرار الجديد |
|---|---|
| المخالفة الأولى | 5,000 درهم |
| كل شهر، أو جزء منه، تستمرّ فيه | 5,000 درهم |
| الحد الأقصى في أي اثني عشر شهراً متتالياً | 50,000 درهم |
| الإخفاق في إبلاغ الهيئة بعطل النظام | أُلغيت الغرامة |
| طرف واحد بصفات متعدّدة | محميّ من ازدواج الغرامة عن المخالفة نفسها |
والسقف هو العنوان. فبموجب القرار السابق كان الإخفاق المستمر يتراكم بـ 5,000 درهم شهرياً دون سقف منصوص، وصار الآن هناك حدّ قدره 50,000 درهم عبر أي اثني عشر شهراً متتالياً. وهذا تغيير حقيقي في أسوأ حالات العميل، ويعمل في الاتجاه الآخر أيضاً، لأن المكتب الذي يستشهد بالتعرّض المفتوح القديم لدفع عميل إلى التحرّك صار يستشهد برقم لم يعد صحيحاً.
وإلغاء غرامة الإبلاغ عن عطل النظام متّسق مع إلغاء القرار الوزاري رقم 197 للالتزام بالإبلاغ نفسه. فالقراران صيغا معاً.
نافذة الأربعة عشر يوم عمل، وما تفعله بسير العمل
أحد تغييرات أكتوبر يسهل تجاوزه بالقراءة ويصعب تطبيقه. فالقرار الوزاري رقم 197 لسنة 2026 يحدّد نافذة نقل مدتها 14 يوم عمل من تاريخ المعاملة التجارية للفواتير والإشعارات الدائنة الإلكترونية.
وهذه ساعة على المعاملة لا على الفاتورة. فالمنشأة التي تصدر فواتيرها دفعةً شهرية (وهو شائع في الخدمات وفي كل ما يُفوتر على دورة) قد تكون داخل إجراءاتها وخارج النافذة، لأن المعاملة وقعت في الأسبوع الأول والدفعة تخرج في الخامس.
ونتيجتان عمليتان. دورات الفوترة الشهرية تحتاج مراجعة مقابل تواريخ المعاملات التي تغطّيها لا مقابل تاريخ الدورة. والإشعارات الدائنة ترث الانضباط نفسه، وهو ما يوقع المكاتب التي تعامل التصحيح كشيء يُعالَج في نهاية الشهر.
وهي أيضاً نافذة لا يستطيع العميل رؤيتها بنفسه حتى تُفوَّت، لأن لا شيء في النظام المحاسبي ينبّه إليها. وهذا يجعلها سؤالاً يُطرح أثناء الاستقبال لا إعداداً يُضبط بعده.
مكتبك نفسه مشمول أيضاً
تقضي مكاتب المحاسبة والضرائب هذه الفترة في تقديم المشورة للعملاء وتنسى أحياناً أنها منشآت تُصدر فواتير لمنشآت أخرى. فالمكتب الذي يفوتر عملاء من الشركات يقوم بتوريدات بين منشآت، فلا ينطبق عليه استثناء المنشآت التي تتعامل حصراً مع المستهلكين.
والمرحلة التي يقع فيها المكتب نفسه تحدّدها اختبار الإيرادات ذاته الذي يخضع له الجميع. ومعظم المكاتب تقع دون 50 مليون درهم، وهو ما يضعها في الموجة الثانية: التعيين بحلول 31 مارس 2027، والإصدار من 1 يوليو 2027.
وهناك حجّة للتبكير لا علاقة لها بالامتثال. فالمكتب الذي مرّ بتطبيقه الخاص يملك إجابات عن مدة التهيئة وحالات الفشل في التحقّق وروابط أنظمة الفوترة لا يقدّمها أي عرض من مورّد، وتلك الإجابات هي ما يشتريه العميل فعلاً حين يسأل المكتب عن المزوّد الذي يختاره.
ما الذي يفعله المكتب الآن، بحسب شريحة العميل
العملاء عند 50 مليون درهم أو أكثر ممن عيّنوا مزوّداً. التعيين تمّ، والأسابيع الثمانية حتى 1 يناير هي العمل كله. أجرِ فحص البيانات على مستوى الحقول الآن لا في ديسمبر، فكل فجوة محادثة مع العميل وكل منها تستغرق أياماً.
العملاء عند 50 مليون درهم أو أكثر ممن لم يعيّنوا. هم متأخرون والغرامة تجري. عيّنوا هذا الأسبوع. والتعرّض مسقوف عند 50,000 درهم عبر اثني عشر شهراً، وهو سبب للتحرّك اليوم لا سبب للاسترخاء، والتأخّر في التعيين لا يحرّك التزام 1 يناير شيئاً.
العملاء دون 50 مليون درهم. موعداهم 31 مارس و1 يوليو 2027. والإغراء هو التأجيل، والحجّتان ضدّه كما كانتا: مشكلة البيانات نفسها قائمة في الطرف الأصغر والسجلات عادةً أكثر فوضى، وكل مزوّد سيهيّئ الشريحة كلها دون 50 مليون درهم في الربع نفسه.
كل عميل. أكّد المرحلة التي يقع فيها من الحسابات، وسجّل اسم المزوّد وتاريخ الاتفاقية في ملف العميل، لا «تحدّثنا مع جهة ما».
قائمة الأسابيع الثمانية
- أكّد المرحلة من الحسابات لكل عميل، واكتب التاريخ في ملف العميل.
- أكّد التعيين: اسم المزوّد وتاريخ الاتفاقية، لا نيّة. فكل من يبلغ 50 مليون درهم أو أكثر وليس لديه مزوّد يراكم الغرامات بالفعل.
- افحص الاستثناءات كما ينبغي. فـ«حصراً» مع المستهلكين تعني حصراً؛ وفاتورة تجارية واحدة تُسقط الاستثناء.
- أعد تحديد النطاق وفق المستندات الحالية: الإرشادات الإصدار 2.0 ومتطلبات الحقول الإلزامية الإصدار 1.1، وكلاهما أُعيد إصداره أواخر أكتوبر.
- أجرِ فحص الحقول الآن، عميلاً بعميل، فكل فجوة محادثة وكل منها تستغرق أياماً.
- اختبر نافذة الأربعة عشر يوم عمل مقابل الطريقة التي يفوتر بها العميل فعلاً لا التي يظنّ أنه يفوتر بها.
- احجز تطبيق مكتبك أنت قبل زحمة ما دون 50 مليون درهم في أوائل 2027.
الجزء الذي لا يحلّه أي تعيين
المزوّد الموقّع لا يجعل أي فاتورة قابلة للنقل. فالفاتورة المهيكلة تحمل رقم التسجيل الضريبي للبائع، وعنواناً مهيكلاً، وإمارة تُحدَّد فعلاً، وحقول مشترٍ لا يحملها سجل عميل مكتوب كنص حر. وتبقى تلك الفجوات غير مرئية حتى تُرفض فاتورة، وتظهر عميلاً تلو الآخر.
والعثور عليها بينما يتّسع الوقت للعودة والسؤال هو ما وُجد له فحص الجاهزية للفوترة الإلكترونية في أوديتاكس: أحد عشر فحصاً عبر المكتب وقائمة العملاء، يخبرك عند أي عميل تقع كل فجوة. وهو لا ينقل شيئاً، لأن ذلك عمل المزوّد.
والفوترة الإلكترونية لا تأتي وحدها. فهي تقوم على ضريبة القيمة المضافة التي صدرت بموجب مرسومها، إلى جانب ضريبة الشركات على ساعة مختلفة تماماً، وانتهاء الرخص وبطاقات المنشأة، والتزامات حفظ السجلات التي يختبرها تدقيق الهيئة. وكل ذلك يقع في تقويم التزام واحد، بتاريخ مختلف لكل عميل.
وتلك هي النقطة التي يتجاوز عندها المكتب جدول البيانات، والساعات التي يحرّرها هي ما يجعل العمل الاستشاري على مدار السنة ممكناً. والمكاتب التي تريد الصورة الكاملة يمكنها البدء من برنامج إدارة مكاتب المحاسبة.
المصادر
- القرار الوزاري رقم 243 لسنة 2025 بشأن نطاق نظام الفوترة الإلكترونية والقرار الوزاري رقم 244 لسنة 2025 بشأن تطبيقه، وكلاهما صدر في 29 سبتمبر 2025.
- القرار الوزاري رقم 197 لسنة 2026 المعدّل للقرار الوزاري رقم 243 لسنة 2025، المعلن في 19 أكتوبر 2026 والنافذ من 1 أكتوبر 2026.
- قرار مجلس الوزراء رقم 173 لسنة 2026 بشأن المخالفات والغرامات الإدارية لنظام الفوترة الإلكترونية، المعلن من وزارة المالية في 30 أكتوبر 2026، والحالّ محل قرار مجلس الوزراء رقم 106 لسنة 2025.
- القرار الوزاري رقم 64 لسنة 2025 بشأن أهلية مزوّدي الخدمة واعتمادهم، الصادر في 20 مارس 2025، والقرار الوزاري رقم 168 لسنة 2026.
- وزارة المالية، إرشادات الفوترة الإلكترونية في الإمارات الإصدار 2.0 بتاريخ 26 أكتوبر 2026، ومتطلبات الحقول الإلزامية للفاتورة الإلكترونية الإصدار 1.1 بتاريخ 28 أكتوبر 2026.
- صفحات برنامج الفوترة الإلكترونية لدى وزارة المالية، بما فيها سجل مزوّدي الخدمة المعتمدين.
تعرض هذه المقالة الوضع كما هو في 5 نوفمبر 2026. وقد تغيّر هذا المجال مرتين خلال الشهر الماضي، فتحقّق من المستندات الحالية على صفحات الفوترة الإلكترونية لدى وزارة المالية قبل التصرّف.